


Волатильность рынка и высокие ставки
Акции AST SpaceMobile (ASTS) продемонстрировали резкий рост, поднявшись более чем на 12% до $75.05 в преддверии квартального отчета. Этот скачок отражает напряженное ожидание инвесторов, которые оценивают переход компании от стадии НИОКР к полномасштабному коммерческому развертыванию. Согласно прогнозам Уолл-стрит, убыток на акцию составит $0.2125 при выручке в $37.5 млн, что подчеркивает капиталоемкий характер спутниковой связи «прямо на устройство».
Операционный баланс
Путь компании к рентабельности определяется парадоксальным сочетанием операционных успехов и логистических неудач. Несмотря на получение 22 апреля разрешения FCC на эксплуатацию до 248 спутников, потеря аппарата BlueBird 7 после неудачного запуска Blue Origin заставила аналитиков снизить прогнозы по годовому развертыванию с 60 до 21-42 спутников. Способность менеджмента оперативно переключиться на альтернативные ракеты-носители, включая предстоящий запуск SpaceX Falcon 9 в июне, станет ключевым индикатором доверия инвесторов.
Конкурентное давление
Сектор спутниковой связи стремительно консолидируется. Сделка Amazon по покупке Globalstar за $10.8 млрд изменила правила игры, переведя фокус на создание инфраструктурного доминирования. Учитывая, что Starlink уже предоставляет коммерческие услуги совместно с T-Mobile, AST SpaceMobile обязана доказать эффективность технологии BlueBird Block 2 для удержания доли рынка. Аналитики сохраняют осторожность: рейтинги распределились как 3 «покупать», 5 «держать» и 2 «продавать».
Оценка
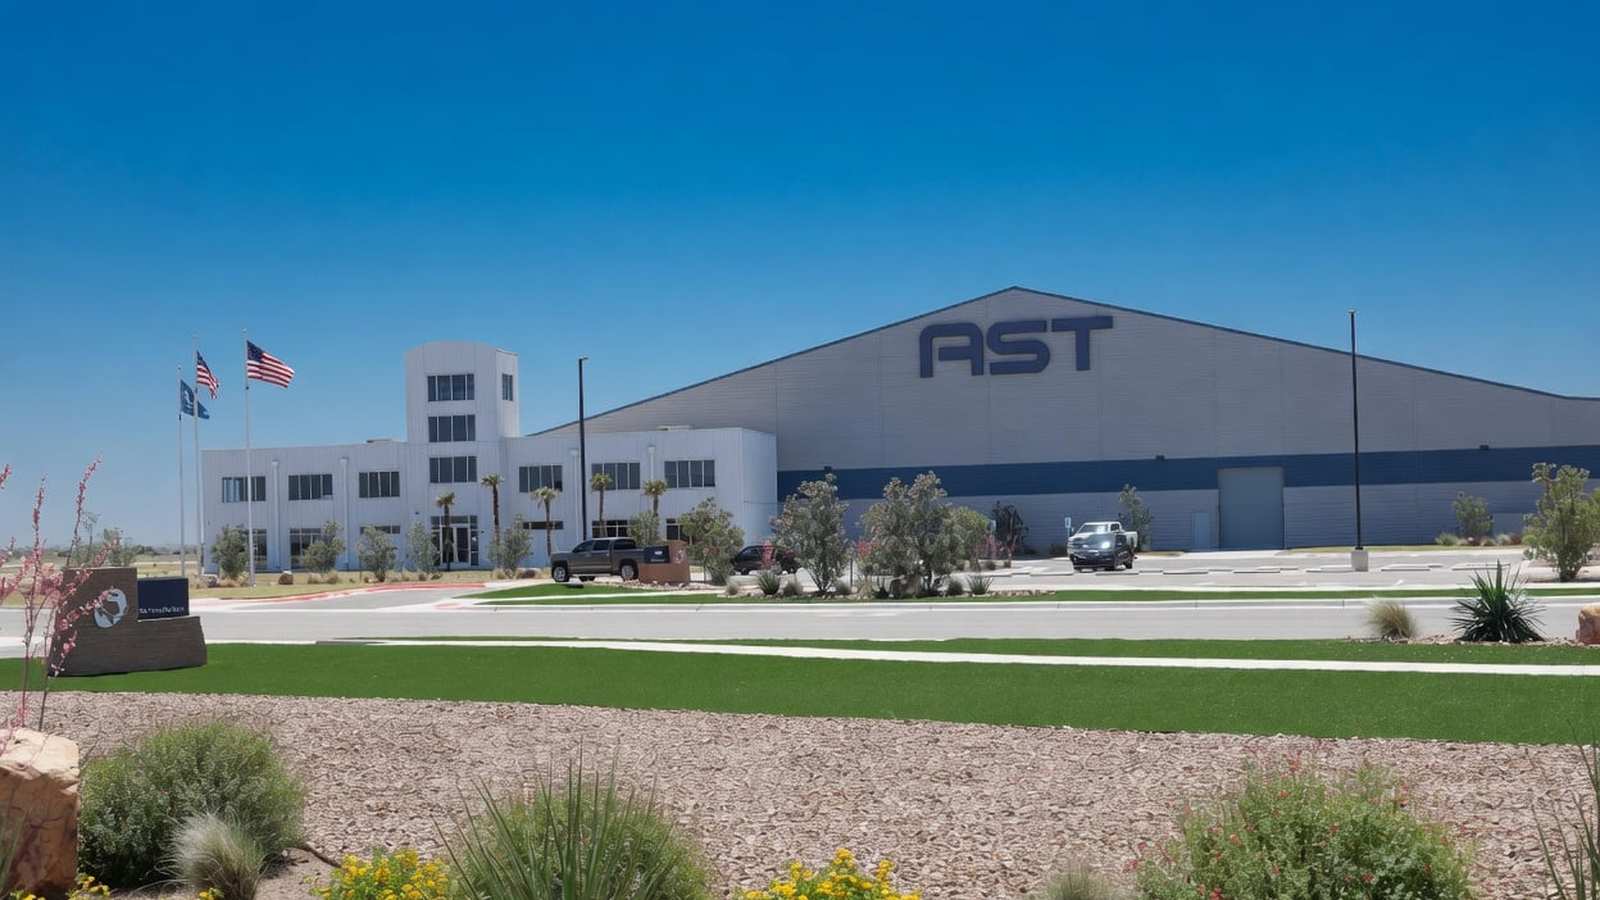
AST SpaceMobile находится на критическом перепутье. Несмотря на наличие важных регуляторных разрешений и мощностей по производству спутников в Техасе, нестабильность графика запусков остается главным фактором риска. Предстоящий отчет станет проверкой способности менеджмента соблюдать коммерческие сроки на фоне внешних логистических сбоев. Инвесторам следует рассматривать текущую цену акций как отражение баланса между долгосрочным потенциалом сектора и рисками исполнения; успех компании будет зависеть от способности конвертировать разрешения FCC в стабильное орбитальное присутствие, генерирующее выручку.