


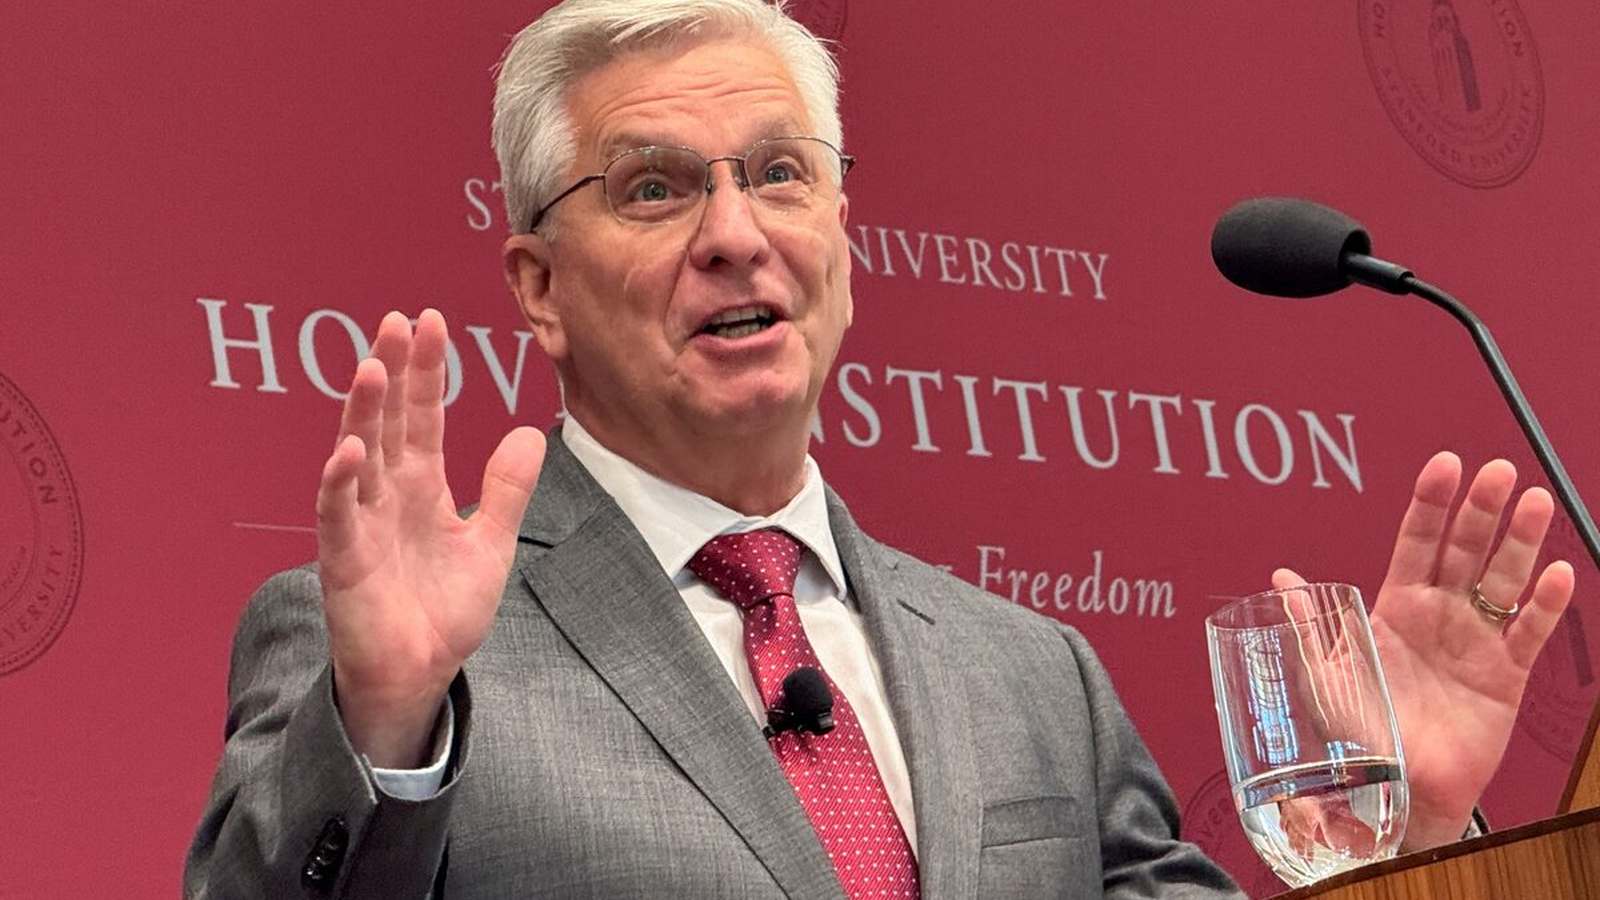
Управляющий ФРС Кристофер Уоллер призывает к радикальным шагам для борьбы с инфляцией
Управляющий Федеральной резервной системы (ФРС) Кристофер Уоллер вновь подтвердил свою репутацию одного из наиболее «ястребиных» представителей финансового регулятора США. В своем недавнем выступлении на телеканале CNBC, содержание которого было широко освещено в отчете Investor’s Business Daily от 18 ноября 2026 года, Уоллер выразил серьезную обеспокоенность текущей динамикой инфляционных процессов. По его словам, инфляция в стране не только сохраняется, но и демонстрирует тенденцию к «распространению», охватывая все больше секторов экономики, а не ограничиваясь лишь узким кругом товарных категорий. Это заключение делает его позицию одной из самых жестких в текущем цикле обсуждений денежно-кредитной политики.
Центральный аргумент Уоллера строится вокруг концепции «шоковой терапии» для финансовых рынков. Он открыто заявил, что ФРС может потребоваться пойти на резкое повышение процентной ставки на 0,5 процентного пункта (50 базисных пунктов) на заседании в декабре. Необходимость столь решительных действий, по мнению Уоллера, продиктована отсутствием четкой коммуникационной стратегии регулятора в отношении планов на январь. Он подчеркнул, что если ФРС не готова дать рынкам ясный сигнал о продолжении цикла ужесточения в начале следующего года, то единственным способом продемонстрировать свою решимость в борьбе с ростом цен становится более масштабное повышение ставки уже в декабре. Это позволит «шокировать» участников рынка, вынудив их осознать серьезность намерений центрального банка по подавлению инфляционного давления.
Разногласия внутри руководства ФРС по стратегии коммуникации
Позиция Уоллера вскрывает серьезные внутренние разногласия в Комитете по открытым рынкам (FOMC). В то время как Уоллер настаивает на необходимости агрессивных мер, другие высокопоставленные чиновники придерживаются более осторожного подхода. Например, президент ФРБ Нью-Йорка Джон Уильямс, также выступая за дальнейшее ужесточение политики, отметил, что на данный момент не видит необходимости в «драматических» действиях. Это создает определенную сложность для инвесторов, пытающихся угадать траекторию ставок в условиях неоднородных сигналов от руководства ФРС.
Значимым фактором в этом споре является позиция главы ФРС Кевина Уорша, который, согласно имеющимся данным, выступает против предоставления конкретных прогнозных указаний (forward guidance). Именно это нежелание давать четкие ориентиры на будущее вынуждает таких сторонников жесткой линии, как Уоллер, использовать однократные, но более значительные шаги по повышению ставки, чтобы достичь желаемого эффекта на рыночные ожидания. Таким образом, отсутствие консенсуса относительно того, стоит ли открыто говорить о планах на январь, напрямую влияет на то, насколько резким будет решение по декабрьской ставке.
Реакция рынков и экономические риски
На данный момент финансовые рынки демонстрируют определенную степень скептицизма в отношении сценария с повышением на 0,5%. Согласно текущим рыночным котировкам, большинство инвесторов закладывают в свои прогнозы более консервативное повышение на 0,25 процентного пункта на заседании 9 декабря. Вероятность того, что ФРС пойдет на «шоковый» вариант, оценивается как минимальная. Тем не менее, реакция рынка государственных облигаций на комментарии Уоллера была весьма показательной. Хотя доходность 10-летних казначейских облигаций показала небольшое снижение, составив 5,09%, доходность 2-летних облигаций, которые традиционно более чутко реагируют на изменения краткосрочной политики ФРС, выросла на два базисных пункта до 4,81%.
Для инвесторов и аналитиков следующим важным этапом станет публикация протоколов октябрьского заседания ФРС. Ожидается, что этот документ позволит пролить свет на то, насколько глубоки разногласия внутри комитета и существует ли реальная поддержка идеи «шокового» повышения среди других членов FOMC. Если данные протоколы покажут, что опасения Уоллера относительно «распространяющейся» инфляции разделяются большинством, рынки могут столкнуться с резким пересмотром ожиданий.
Последствия для потребителей и бизнеса
Возможное повышение ставки на 0,5% стало бы важным сигналом о том, что ФРС готова пожертвовать краткосрочной рыночной стабильностью ради достижения долгосрочной ценовой устойчивости. Для бизнеса и потребителей это означает, что порог толерантности регулятора к инфляции был существенно снижен. Если ФРС все же решит ограничиться повышением на 0,25%, это будет означать уверенность комитета в том, что текущие ограничительные меры уже достаточно эффективно подавляют спрос без необходимости прибегать к дополнительным шоковым воздействиям.
В условиях неопределенности, вызванной противоречивыми сигналами, инвесторы продолжают внимательно следить за каждым словом представителей ФРС. Основной интригой остается вопрос, подтвердят ли предстоящие экономические данные правоту Уоллера, или же другие члены комитета убедят его в том, что более умеренный путь является достаточным для возвращения инфляции к целевым показателям. До заседания 9 декабря ситуация остается крайне напряженной, а любое новое макроэкономическое сообщение может изменить баланс сил внутри ФРС. Инвесторам рекомендуется проявлять осторожность и следить за публикациями, которые могут прояснить истинные намерения регулятора в отношении завершающего этапа текущего цикла повышения ставок, который, по прогнозам, может продолжиться вплоть до конца 2027 года.