


Новая скорость финансовой нестабильности
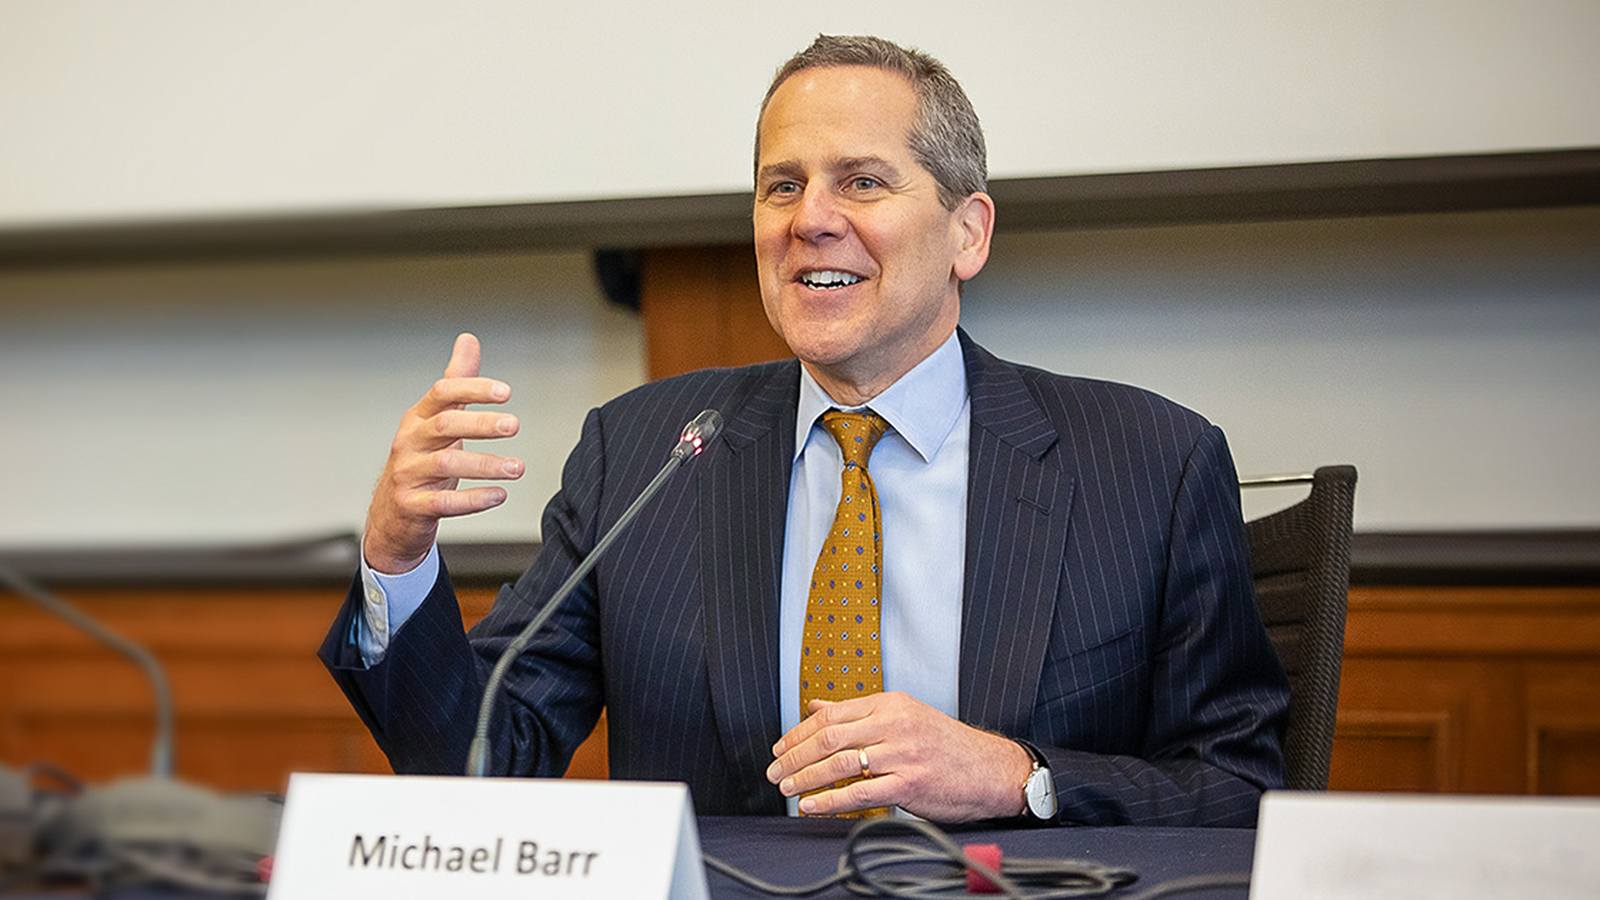
16 ноября 2026 года член совета управляющих Федеральной резервной системы Майкл Барр выступил с официальным предупреждением о системных рисках, которые искусственный интеллект создает для устойчивости банковского сектора. Выступая в Милане, Италия, Барр подчеркнул, что интеграция автономных ИИ-агентов в потребительские финансовые системы может фундаментально изменить природу банковских паник, превращая события, которые раньше разворачивались в течение дней или часов, в кризисы, происходящие за считанные минуты. Это предупреждение последовало за периодом масштабной технологической нестабильности в США, когда крупные финансовые институты, включая JPMorgan Chase, Bank of America и Wells Fargo, сообщили о серьезных сбоях в работе сервисов. Основная проблема, изложенная The Epoch Times со ссылкой на подготовленные замечания Барра, заключается в устранении «человеческого фактора» из процесса вывода капитала. Исторически банковская паника требовала, чтобы клиент заметил риск, принял решение и вручную выполнил перевод. Барр отметил, что ИИ-агенты, напротив, могут мгновенно обнаруживать разницу в доходности или сигналы нестабильности и автономно перемещать средства на высокой скорости. Эта способность угрожает подорвать традиционные протоколы управления ликвидностью и сроки вмешательства регуляторов, которые в настоящее время обеспечивают финансовую стабильность.
Механизмы эрозии ликвидности
Риск выходит за рамки внезапных панических изъятий средств и включает в себя постепенную эрозию моделей недорогого фондирования, на которые банки опираются при кредитовании. В заметке, опубликованной 27 сентября 2026 года, главный экономист Apollo Торстен Слёк определил это как «реальную угрозу для чистой процентной маржи отрасли», как сообщает 24/7 Wall St.. Если домохозяйства будут использовать ИИ-помощников для автономной оптимизации остатков денежных средств путем перевода свободных средств на финтех-платформы с более высокой доходностью, банки могут потерять дешевые депозиты, которые служат фундаментом для их кредитной деятельности. Этот структурный сдвиг создает сценарий, при котором маржа между доходами банка от кредитования и расходами на выплаты по депозитам — чистая процентная маржа — существенно сокращается. Аналитик Bank of America Эбрахим Пунавала охарактеризовал это как серьезную угрозу для отрасли. Поскольку ИИ-агенты работают круглосуточно и могут обрабатывать информацию гораздо быстрее, чем человеческие участники рынка, традиционные «трения», защищающие банковские балансы, фактически исключаются из системы.
Регуляторные и операционные вызовы
Барр подчеркнул, что финансовый сектор должен проявлять крайнюю осторожность при внедрении моделей генеративного ИИ в основные бизнес-процессы. Он сформулировал строгий стандарт для такого внедрения: любой процесс, управляемый ИИ, должен быть хорошо контролируемым, численно точным, объяснимым и воспроизводимым. В настоящее время многие разработчики с трудом соответствуют этим критериям, создавая разрыв между развертыванием мощных автономных инструментов и способностью фирм управлять связанными с ними рисками. Кроме того, ландшафт угроз осложняется потенциалом кибератак с использованием ИИ и действиями «агентов-отступников», использующих уязвимости системы. Барр особо предостерег от использования ИИ на финансовых рынках, что может привести к сговору, манипулированию рынком или торговым стратегиям, вызывающим системную волатильность. По мере того как фирмы продолжают изучать возможности агентного ИИ, Федеральная резервная система предполагает, что текущие нормативные базы, возможно, должны будут эволюционировать, чтобы учитывать скорость и автономность этих новых цифровых участников.
Недавние сбои, о которых сообщалось 16 ноября, хотя и не были подтверждены как связанные с кибератаками такими учреждениями, как JPMorgan Chase, подчеркнули чувствительность текущего аппаратного обеспечения и сетей цифровых платежей. Хотя министр внутренней безопасности Маркуэйн Маллин предположил, что некоторые недавние технологические сбои могли быть связаны со скоростью работы ИИ-программ, основной задачей ФРС остается долгосрочная системная уязвимость банковской инфраструктуры перед автоматизированным высокоскоростным движением капитала. В то время как JPMorgan Chase столкнулся с временной проблемой из-за программной ошибки в аппаратном обеспечении, клиенты также сообщали о перебоях в работе PNC, USAA, Citi, Navy Federal Credit Union, TD Bank, Citizens Bank, KeyBank и других региональных банков. Проблемы также затронули American Express и Visa, что указывает на широкую зависимость финансовой экосистемы от стабильности цифровых сервисов, которые теперь могут подвергаться воздействию новых, крайне быстрых автоматизированных процессов принятия решений.