


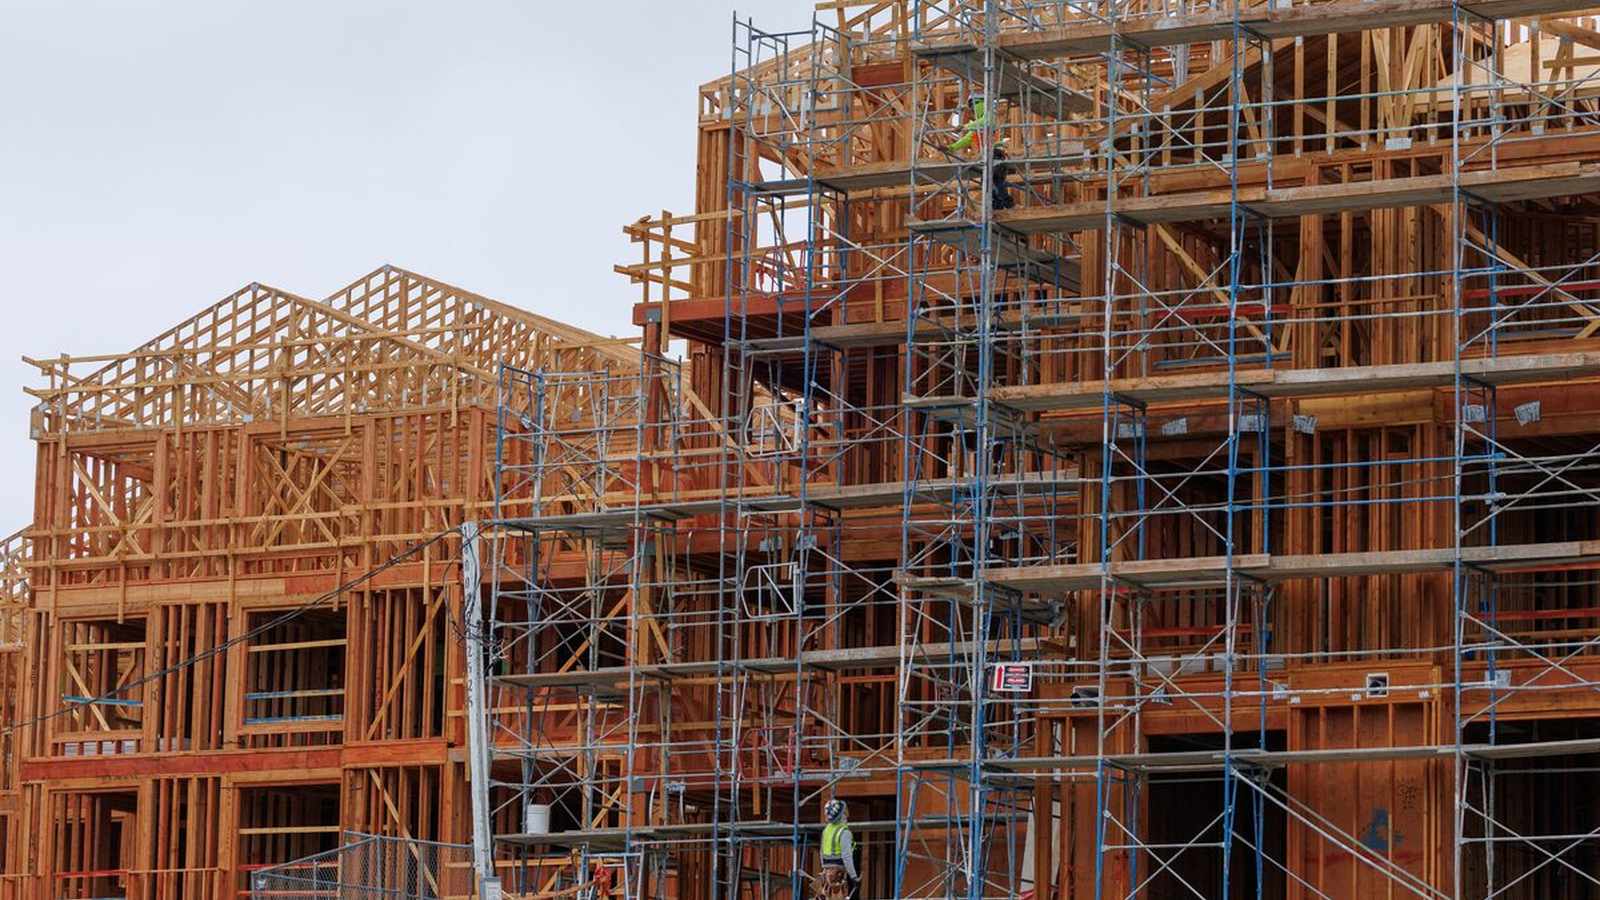
Настроения американских застройщиков в октябре 2026 года упали до минимального уровня за последние четырнадцать лет, свидетельствуют данные индекса рынка жилья NAHB/Wells Fargo, опубликованные The Tech Advocate. Индикатор снизился до 29 пунктов, что стало худшим показателем с июня 2012 года, когда экономика все еще восстанавливалась после последствий финансового кризиса. Такой резкий спад отражает глубокие системные проблемы в строительном секторе, вызванные удорожанием заемных средств, падением покупательской активности и сохраняющимся давлением на рынке недвижимости. Эксперты отмечают, что подобное падение индекса ниже ключевой отметки в 50 пунктов сигнализирует о преобладании пессимистичных настроений среди участников рынка.
Рост ипотечных ставок и его последствия
Главной причиной резкого падения уверенности участников рынка стал стремительный рост стоимости заимствований. Средняя ставка по 30-летним фиксированным ипотечным кредитам поднялась до 7,4%, достигнув трехлетнего максимума и фактически вытеснив значительную часть потенциальных покупателей с рынка. Как отмечает Business Insider, подобное ужесточение финансовых условий в сочетании с высокими ценами на жилье привело к масштабному торможению рынка, а общий объем продаж по итогам года может оказаться самым низким с 2011 года. Ситуация усугубляется тем, что многие действующие домовладельцы предпочитают оставаться на прежних местах из-за ранее оформленных льготных кредитов под 2–4 процента годовых, создавая так называемый эффект блокировки и сокращая предложение готового жилья.
Сокращение потока покупателей и уступки застройщиков
На фоне недоступности кредитов интерес потенциальных покупателей к приобретению нового жилья резко снизился, достигнув уровней времен ипотечного кризиса 2008 года. Чтобы справиться с затовариванием и поддержать продажи, строительные компании вынуждены идти на беспрецедентные меры. По данным Realtor.com, 43% застройщиков снизили цены в среднем на 6%, а около 65% предлагают различные финансовые стимулы, включая субсидирование процентных ставок, покрытие расходов на оформление сделок и предоставление дополнительных опций при строительстве.
Экономические последствия и перспективы рынка
Продолжающаяся заморозка активности на рынке жилья несет в себе серьезные риски для смежных секторов экономики. Сокращение объема подписанных контрактов на продажу домов в сентябре подтверждает, что в четвертом квартале объемы закрытых сделок продолжат снижаться. Хотя предоставляемые застройщиками скидки поддерживают минимальный уровень транзакций, они существенно сокращают маржинальность бизнеса и сдерживают запуск новых строительных проектов, создавая долгосрочное давление на всю отрасль и занятость в смежных сферах.
Давление со стороны издержек и дефицит кадров
Помимо проблем со спросом, застройщики сталкиваются с серьезными трудностями на стороне предложения. Цены на ключевые строительные материалы, такие как бетон, сталь и базовые элементы отделки, остаются высокими и нестабильными, что напрямую увеличивает себестоимость возведения объектов. Строительная отрасль также продолжает испытывать нехватку квалифицированных кадров, вызванную старением рабочей силы и недостаточным притоком новых специалистов. Это приводит к росту зарплат доступных рабочих, увеличению сроков реализации проектов и дополнительным издержкам для девелоперов.
Регулирование и фактор инвесторской активности
Дополнительное влияние на настроения застройщиков оказывают государственная политика и местные нормативные акты. Действующие правила зонирования и громоздкие процедуры выдачи разрешений часто затягивают начало строительства на многие месяцы и увеличивают расходы на содержание участков. Кроме того, динамика участия институциональных инвесторов претерпевает изменения: на фоне высоких процентных ставок спекулятивная активность крупных покупателей снизилась, из-за чего строительным компаниям приходится сильнее зависеть от розничных покупателей, которые в текущих условиях жестких бюджетных ограничений испытывают наибольшие трудности с покупкой недвижимости.