


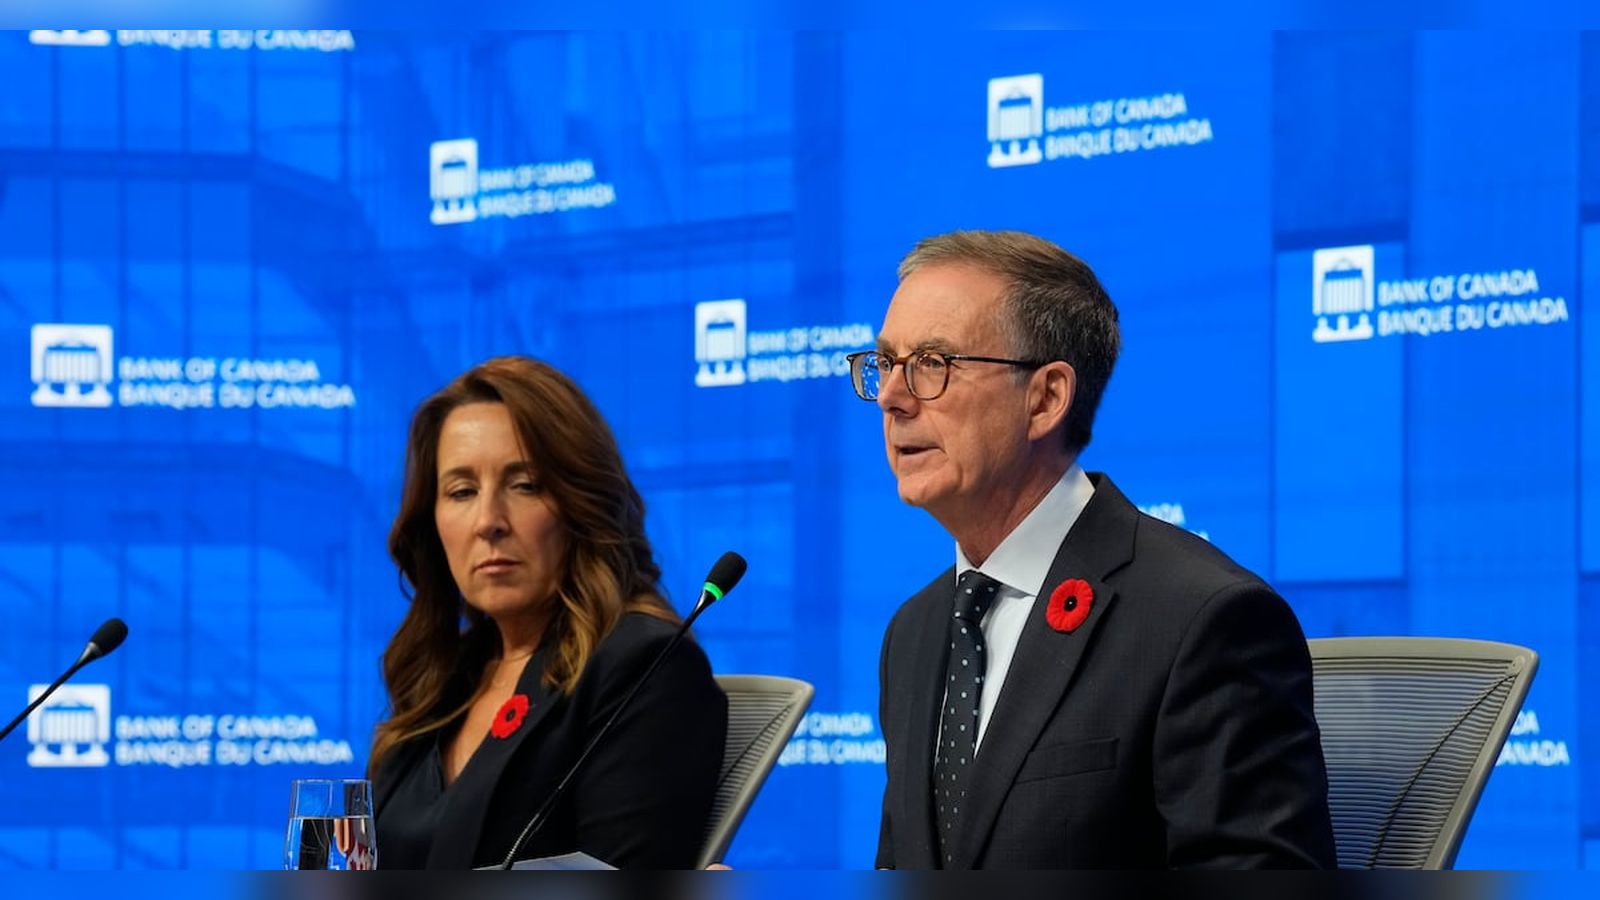
ОТТАВА — Банк Канады повысил базовую процентную ставку на 25 базисных пунктов до 2,5 процента в среду, 28 октября 2026 года, проведя первое ужесточение денежно-кредитной политики с июля 2023 года. Как сообщает BNN Bloomberg, центральный банк пошел на этот шаг для сдерживания инфляционных рисков, вызванных скачком мировых цен на энергоносители и устойчивостью внутренней экономики.
Выступая на пресс-конференции в среду утром, управляющий Банка Канады Тифф Маклем заявил, что перспективы инфляции ухудшились со времени июльского доклада регулятора. На фоне продолжающегося конфликта с участием Ирана нефть марки Brent в октябре стоила в среднем 124,96 доллара за баррель, что примерно на 35 долларов выше июльских показателей, что увеличивает издержки бизнеса и потребителей.
Влияние на ипотеку и кредитование
Повышение ставки напрямую отразится на держателях ипотечных кредитов с плавающей ставкой, кредитных линиях и автокредитах, пишет The Globe and Mail. Для средней стоимости жилья в Канаде на уровне 666 538 долларов с первоначальным взносом в 10 процентов рост ставки с 3,45% до 3,7% увеличит ежемесячный платеж домовладельца в среднем на 82 доллара, или на 984 доллара в год, по оценкам финансового портала Ratehub.ca.
Заемщики с фиксированными выплатами по плавающей ставке столкнутся с тем, что большая часть их ежемесячных платежей будет уходить на погашение процентов, а не основного долга, что увеличит сроки выплат. Джейми Дэвид, вице-президент по ипотечному кредитованию в Ratehub, отметила, что заемщикам, продлевающим кредиты в конце этого и в 2027 году, придется пережить значительное увеличение ежемесячных расходов.
Владельцы кредитных линий под залог недвижимости (HELOC), средний долг по которым составляет около 59 000 долларов, также ощутят рост затрат: при текущих балансах ежемесячные процентные выплаты вырастут примерно на 12 долларов.
Ситуация на рынке автокредитов и вкладов
По данным аналитической компании J.D. Power, средняя сумма автокредитов через дилеров в сентябре составила 58 500 долларов, причем примерно четверть этих займов имела отрицательный капитал. Эксперт авторынка Роберт Карвел предупреждает, что беспроцентные программы и льготное финансирование станут менее доступными из-за роста издержек автопроизводителей.
В то же время коммерческие банки оперативно повышают ставки по кредитам, тогда как доходность сберегательных счетов растет значительно медленнее.
Перспективы дальнейшей монетарной политики
В октябрьском отчете регулятора отмечается, что рост стоимости энергоносителей и неопределенность в торговых отношениях с Соединенными Штатами остаются ключевыми рисками для стоимости жизни. Инфляция в стране в настоящее время держится на уровне 3,1 процента. Губернатор Маклем дал понять, что если инфляционные риски сохранятся, Банк Канады может продолжить цикл повышения ставок.