


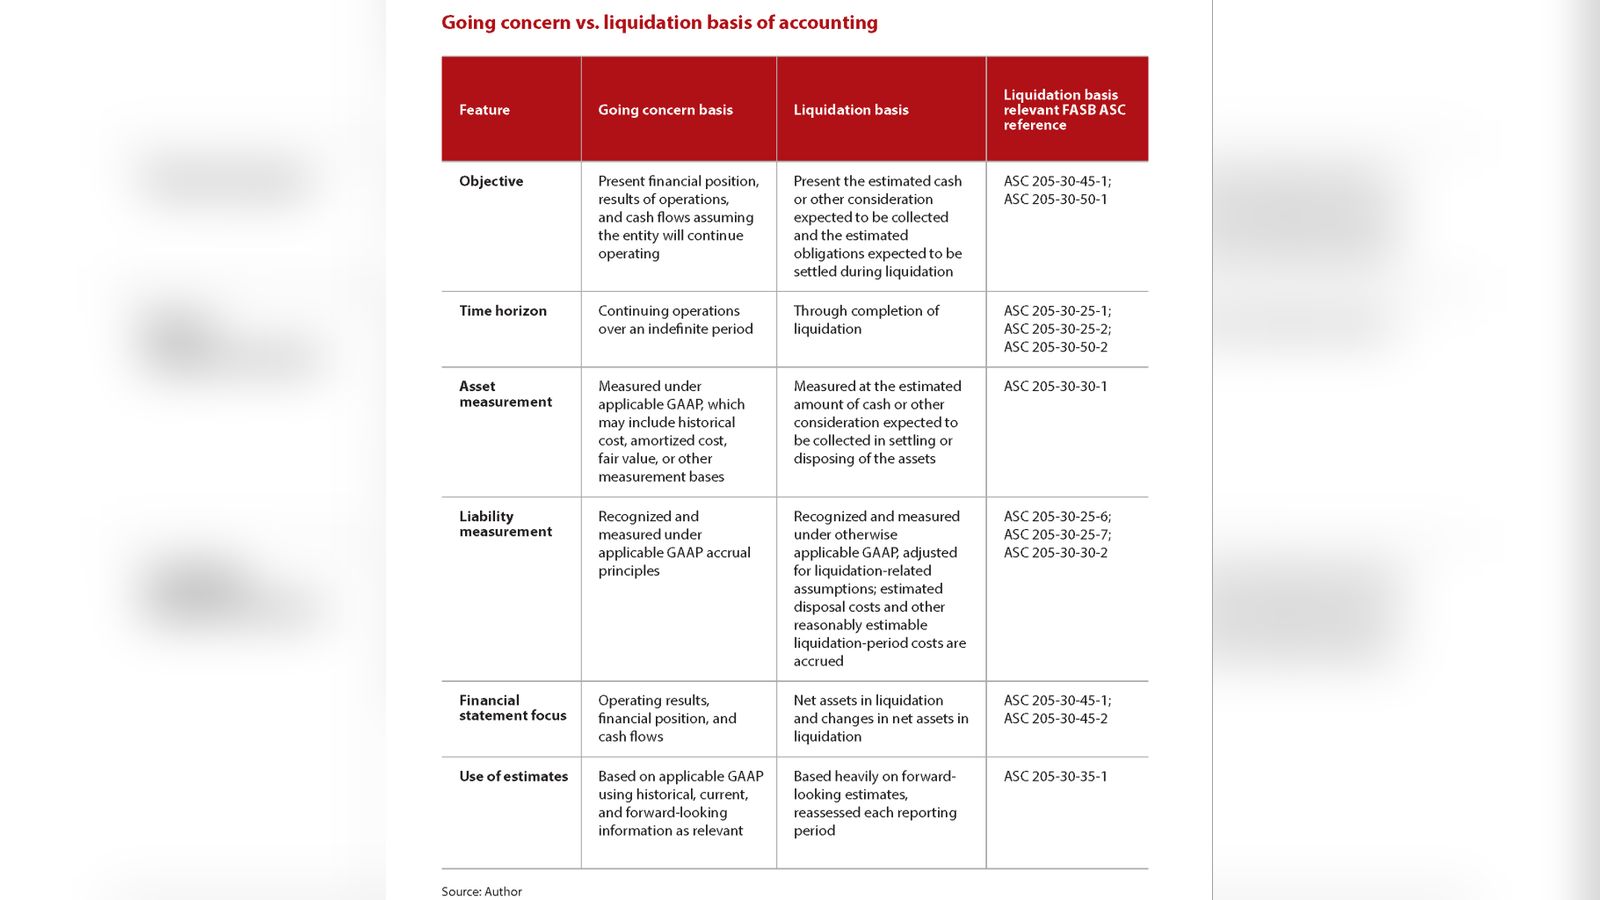
Թեև ընկերությունը մնաց վճարունակ և իրացվելի, արտասահմանյան մայր կազմակերպության և գործընկերների անվճարունակության վարույթները ստեղծեցին լուրջ անորոշություն: Երբ ռազմավարական այլընտրանքները, ներառյալ հնարավոր վաճառքը, ձախողվեցին, տնօրենների խորհուրդը հաստատեց լուծարման պլանը: Այս որոշումը նշանավորեց FASB ASC 205-30 ստանդարտի կիրառման պարտադիր պահը, որը պահանջում է ամսական հաշվետվությունները շեղել գործառնական արդյունավետության չափումից դեպի ակտիվների իրացման արժեքի և պարտավորությունների գնահատում:
Լուծարման անխուսափելիության ճանաչումը
FASB ASC 205-30-25-1 ստանդարտի համաձայն՝ կազմակերպությունը պետք է կիրառի լուծարային հաշվառում, երբ լուծարումն անխուսափելի է: Սա հաշվապահական քաղաքականության ընտրություն չէ․ չափանիշներին համապատասխանելիս անցումը դառնում է պարտադիր։ Կանոնակարգը լուծարումն անխուսափելի է համարում, երբ լիազորված անձանց կողմից հաստատվում է պլան, և գործողության արգելափակման կամ գործունեության վերականգնման հավանականությունը շատ փոքր է:
Կարևոր է տարբերակել լուծարումը սնանկությունից: Մինչ որոշ սնանկացումներ հանգեցնում են լուծարման, մյուսները նախատեսված են վերակազմավորման և գործունեության շարունակման համար: Այս դեպքում լուծարումն իրականացվել է կամավոր հիմունքներով՝ արտասահմանյան ադմինիստրատորների հետ համաձայնեցված:
Հաշվեկշռի վերանայում և փակման ծախսերի գնահատում
FASB ASC 205-30-30-1-ի համաձայն՝ ակտիվները չափվում են կանխիկի կամ այն հատուցման գնահատված գումարով, որը սպասվում է ստանալ լուծարման ընթացքում դրանց օտարման միջոցով: Շուկայական արժեքը ավտոմատ կերպով չի կիրառվում բոլոր ակտիվների նկատմամբ: Կառավարության իրացվելի արժեթղթերը վաճառվել են կարճ ժամանակում, մինչդեռ դուստր ընկերություններից դեբիտորական պարտքերը չափվել են իրավաբանների և ադմինիստրատորների կանխատեսումների հիման վրա:
Կանխավճարային ծախսերը դուրս են գրվել, բացառությամբ պայմանագրային փոխհատուցվող գումարների, իսկ հիմնական միջոցներին զրոյական լուծարային արժեք է տրվել: Հեռանկարային ծախսերը և հետլուծարային վարչական ծախսերը հաշվառվել են առանձնահատուկ ուշադրությամբ՝ ավագ իրավաբանների խորհրդատվությամբ:
Աուդիտ և բացահայտումներ
Աուդիտի կենտրոնացումը տեղափոխվել է պատմական ցուցանիշներից դեպի ապագային միտված գնահատականների հուսալիություն: Աուդիտորները մանրակրկիտ ստուգել են ղեկավարության ենթադրությունները: FASB ASC 205-30-50-2 ստանդարտին համապատասխան բացահայտումները դարձել են կենտրոնական՝ օգտատերերին հստակություն տրամադրելու համար: